
概要
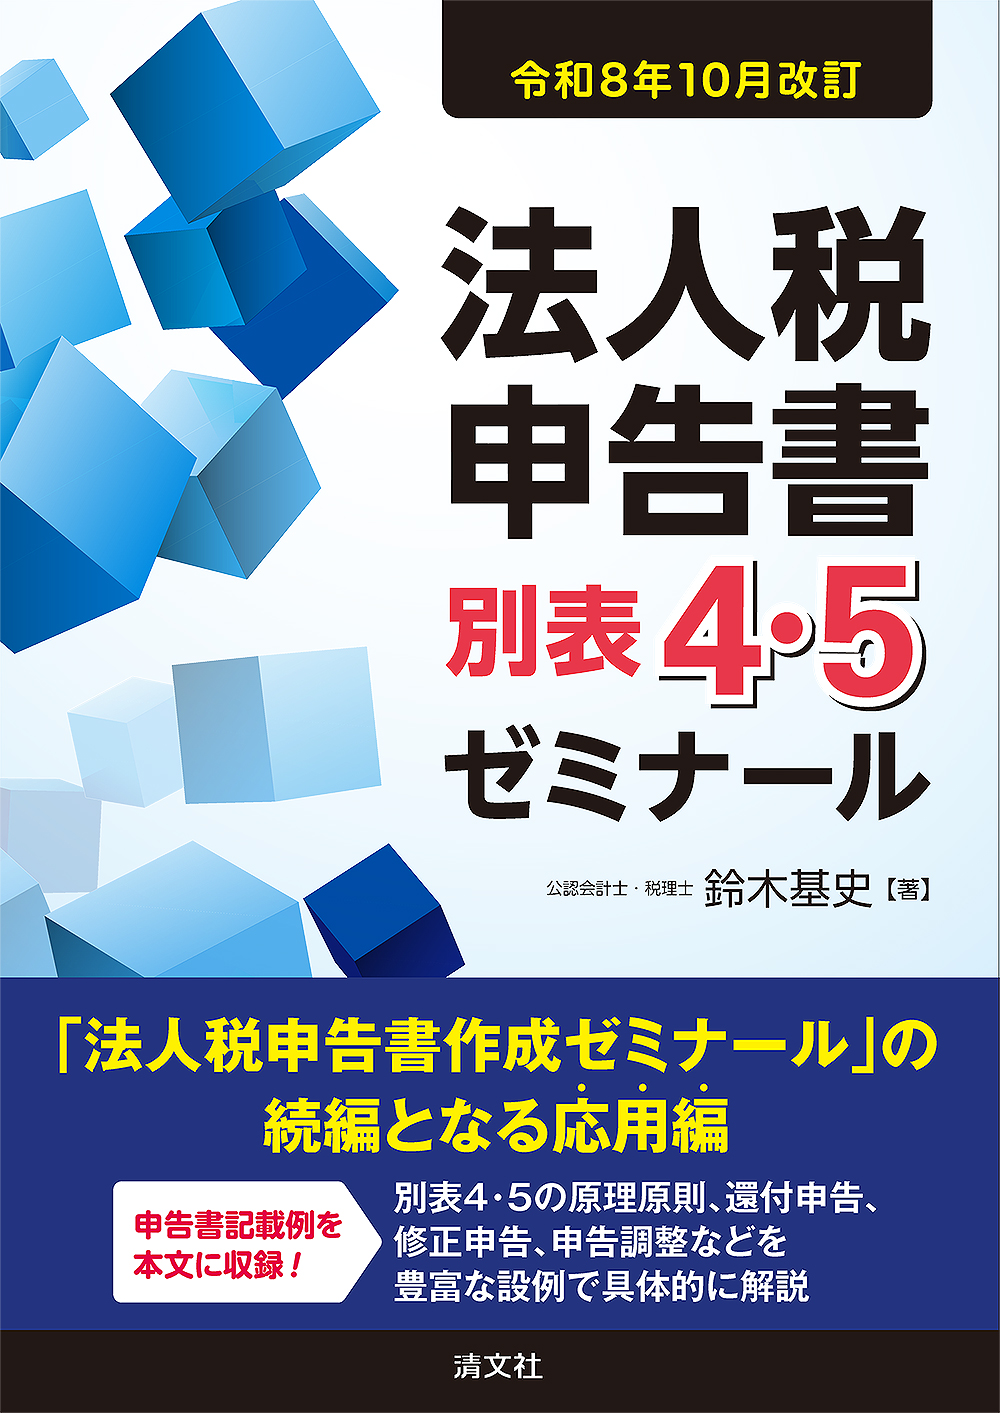
別表4・5の意味や役割から、記入の仕方、決算書との関連、還付申告・修正申告の具体例、資本等取引への対応、会計基準適用時の対応までを詳解。防衛特別法人税の導入などに対応した最新版。
目次
プロローグ
1 決算利益と申告所得
2 所得計算のしくみ
3 益金と損金
4 資本取引と損益取引
5 申告所得の計算例
6 別表4・5入門
第1章 別表4・5の役割
1 別表4の役割
2 別表5(1)の役割
3 別表5(2)の役割
第2章 別表4・5の記入
1 別表4の記入
2 別表5(1)の記入
3 別表5(2)の記入
第3章 別表4・5の関連
1 別表4と5(2)の関連
2 別表5(1)と5(2)の関連
3 別表4と別表5(1)の関連
第4章 別表4・5と決算書の関連
1 別表4と決算書の関連
2 別表5(1)と決算書の関連
第5章 還付申告と別表4・5
1 源泉税の還付を受ける場合
2 中間納付税額の還付を受ける場合
3 欠損金繰戻しによる還付を受ける場合
第6章 修正申告と別表4・5
1 修正申告と更正
2 修正申告の具体例
3 修正申告と未払消費税
4 修正申告と未納事業税
第7章 資本の部の税務と別表4・5
1 定義
2 増資の処理
3 減資の処理
4 自己株式の処理
5 デット・エクイティ・スワップ(DES)の処理
6 企業組織再編成の処理
第8章 グループ法人税制と別表4・5
1 グループ法人税制の概要
2 譲渡損益の繰延べ
3 繰延損益の実現
4 減価償却資産の譲渡
5 寄附金
6 自己株式の譲渡
第9章 会計基準と別表4・5
1 税効果会計を適用した場合
2 退職給付会計を適用した場合
3 減損会計を適用した場合
4 リース会計を適用した場合
5 有価証券評価差額を計上した場合
6 ストック・オプション会計を適用した場合
7 資産除去債務会計を適用した場合
8 過年度遡及会計を適用した場合
著者紹介
鈴木基史(すずき もとふみ)
公認会計士・税理士
神戸大学経営学部卒業
平成15~17年 税理士試験委員
平成21~24年 公認会計士試験委員(租税法)
著 書
「対話式 法人税申告書作成ゼミナール」
「法人税申告の実務」
「わたしは税金」
「根拠法令から見た法人税申告書」
「消費税申告書作成ゼミナール」
「鈴木基史のキーワード法人税法」
「相続税・贈与税の実践アドバイス」(以上 清文社)、
「最新法人税法」
「条文で学ぶ法人税申告書の書き方」(以上 中央経済社)、
「やさしい法人税」(税務経理協会)他