
概要
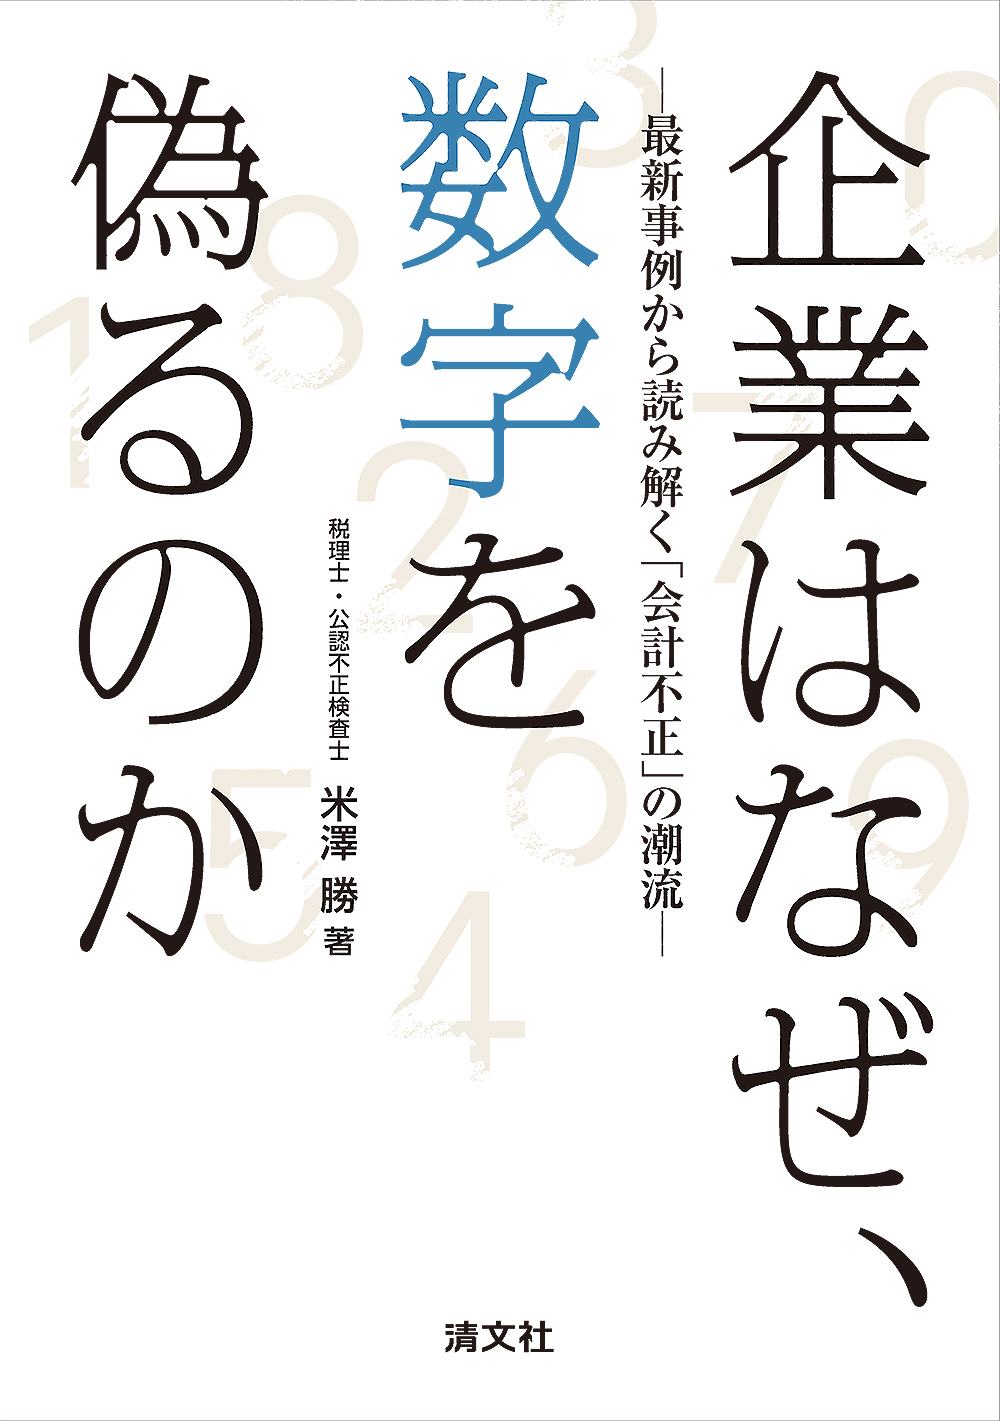
多数の会計不正事件を取り上げ、それらの調査報告書をもとに各事案を分析。不正に対する処分や措置について近時の傾向を概説しつつ、不正の類型の変化、発生原因の変化など、多角的な視点から会計不正の最新動向を考察。
目次
第1章 証券取引等監視委員会による課徴金納付命令勧告の変遷
Ⅰ はじめに
Ⅱ 各事務年度/年度における課徴金納付命令勧告事案の概要
Ⅲ 課徴金納付命令勧告事案のトレンド
Ⅳ まとめ
第2章 厳しさを増す証券取引所による処分
Ⅰ はじめに
Ⅱ 日本取引所グループにおける実効性の確保手段
Ⅲ 株式会社トーシンホールディングス調査報告書の検討
Ⅳ 上場再審査
Ⅴ 上場廃止
Ⅵ まとめ
第3章 会計不正の類型の変化、発生原因の変化を考える
Ⅰ はじめに
Ⅱ 株式会社オルツによる架空循環取引
Ⅲ SPCを利用した会計不正
Ⅳ 株主優待制度による株価対策
Ⅴ 常勤の監査等委員を置かない上場会社で発生した会計不正
Ⅵ M&Aにより傘下に収めた子会社による会計不正
Ⅶ まとめ
第4章 新型コロナウイルスによって業績低迷する
旅行業界を覆った会計不正
Ⅰ はじめに
Ⅱ 旅工房による会計不正を振り返る
Ⅲ 株式会社エイチ・アイ・エス連結子会社における
Go To トラベル事業給付金の不正受給
Ⅳ KNT-CTホールディングス株式会社による
地方自治体からの受託業務に係る過大請求
Ⅴ 再発防止策の検証
Ⅵ まとめ
第5章 一つの会計不正事案で複数の調査委員会を設置する
上場会社が続出する理由
Ⅰ はじめに
Ⅱ Abalance株式会社における会計不正調査
Ⅲ 株式会社不動テトラによる会計不正調査
Ⅳ まとめ
第6章 会計不正の抑止・早期発見策としての
公益通報者保護法の活用
Ⅰ はじめに
Ⅱ オルツ事件の告発者インタビューから考える
Ⅲ 内部通報の失敗事例──ジャパンディスプレイ事件
Ⅳ 内部通報により経営者不正が暴かれた事例
──ビジョナリーホールディングス事件
Ⅴ 内部通報により第三者委員会調査を正常化させた事例
──ホシザキ事件
Ⅵ 公益通報者保護法改正が組織の内部通報制度に与える影響を考える
Ⅶ 韓国における腐敗防止の取組み
Ⅷ まとめ
第7章 再発防止策の履行状況を監視するのは誰か
Ⅰ はじめに
Ⅱ いわき信用組合による再発防止策の進捗状況の報告
Ⅲ 不動テトラにおける再発防止策の履行状況
Ⅳ まとめ
第8章 会計不正の後始末
Ⅰ はじめに
Ⅱ ネットワンシステムズ事件
Ⅲ 旧すてきナイス事件
Ⅳ 東京女子医大事件
Ⅴ まとめ
著者紹介
米澤 勝(よねざわ・まさる)
税理士・公認不正検査士(CFE)
【略歴】
1997年12月 税理士試験合格
1998年2月 富士通サポートアンドサービス株式会社
(現社名:エフサステクノロジーズ株式会社)入社。
経理部配属(税務、債権管理担当)
1998年6月 税理士登録(東京税理士会)
2007年4月 経理部からビジネスマネジメント本部へ異動。内部統制担当
2010年1月 税理士として独立開業(現在に至る)
2016年6月 株式会社ITFSソリューションズ監査役就任(現任)
2022年4月 浦和大学社会学部非常勤講師(2025年9月まで)
2023年4月 一般社団法人GBL研究所監事就任(現任)
【著書】
・『新版 架空循環取引―法務・会計・税務の実務対応』共著(清文社・2019)
・『企業はなぜ、会計不正に手を染めたのか―「会計不正調査報告書」を読む―』
(清文社・2014)
【寄稿】
・Profession Journal「会計不正調査報告書を読む」「租税争訟レポート」を連載中
・「開示検査事例集から見る有価証券報告書虚偽記載の実態」『Disclosure & IR』
(2024年11月号、宝印刷)
・「CFEの視点から見る不正の現場と兆候の検知」(全2回)『会計・監査ジャーナル』
(2020年1月号及び2月号、日本公認会計士協会)
・(インタビュー)「会計監査クライシス file.4 不正は指摘できない」
『企業会計』(2016年4月号、中央経済社)
【セミナー・講演等】
・会計検査院主催の内部監査業務講習会に登壇
「不正行為と内部監査―不正防止対策と事例研究を中心に」
(2016年から年2回開催、現在も継続中)
・日本公認会計士協会全国研修会に登壇
2022年10月 「会計不正の防止・早期発見策」
2020年10月 「公表事例で検証する会計不正の早期発見と再発防止策」
・ 公益財団法人日本監査役協会主催 情報連絡会
2016年6月 「不正会計の早期発見手法―監査役の視点から」